Виртуальные карты: зачем они нужны и почему обычный пластик постепенно уходит в прошлое
Еще несколько лет назад банковская карта ассоциировалась исключительно с пластиковым кусочком размером с визитку. Ее носили в кошельке, вставляли в терминал, прикладывали к кассе и время от времени нервно искали по карманам после похода в магазин. Сегодня для многих сценариев пластик вообще не нужен. Достаточно смартфона и нескольких цифр на экране.
Именно поэтому все больше людей обращают внимание на виртуальные карты. Такой платежный инструмент существует только в цифровом виде, но при этом может иметь практически все привычные реквизиты: номер, срок действия и защитный код. Выпуск обычно не связан с ожиданием доставки, а использовать карту можно практически сразу после оформления.
По сути, виртуальная карта решает довольно простую задачу. Она позволяет оплачивать покупки и сервисы в интернете, не доставая из кошелька основную банковскую карту. В зависимости от конкретного продукта она может быть самостоятельным платежным инструментом или дополнительной картой, связанной с основным счетом.
Что такое виртуальная карта
Виртуальная карта представляет собой платежную карту без физического носителя. В приложении или личном кабинете отображаются ее реквизиты, а сама карта используется для проведения электронных платежей.
Если упростить, то принцип почти такой же, как у обычной банковской карты. Есть счет или баланс, есть реквизиты для оплаты, есть операции и история списаний. Главное отличие заключается в том, что пользователю не выдают пластиковую карту.
Для онлайн-магазина разницы между пластиковой и виртуальной картой зачастую вообще нет. При оплате вводятся номер карты, срок действия и CVC или CVV-код, после чего операция подтверждается доступным способом. В некоторых случаях дополнительным уровнем защиты становится 3D Secure, когда платеж нужно подтвердить в приложении или одноразовым кодом.
При этом понятие виртуальной карты сегодня стало довольно широким. Одни продукты рассчитаны исключительно на интернет-покупки, другие можно добавить в поддерживаемый мобильный кошелек и использовать для бесконтактной оплаты. Условия зависят от банка или платежного сервиса.
Зачем вообще нужна отдельная карта для покупок
Главное преимущество виртуальной карты становится особенно заметно, если человек регулярно покупает что-то в интернете.
Представим обычную ситуацию. На основной банковской карте лежит зарплата, накопления и деньги на повседневные расходы. Пользователь хочет купить товар в новом интернет-магазине. Даже если сам магазин выглядит нормально, отдавать ему реквизиты карты, на которой хранится вся сумма, не всегда разумно.
Для таких случаев можно использовать отдельную виртуальную карту и держать на ней только необходимую сумму. Если реквизиты окажутся скомпрометированы, потенциальный ущерб будет ограничен балансом и установленными лимитами.
Именно такой подход рекомендуют использовать и специалисты по финансовой безопасности. Отдельная карта с ограниченным лимитом для интернет-покупок позволяет не подвергать основной счет лишнему риску. (Роспотребнадзор Кострома)
Есть и другой сценарий. Допустим, нужно один раз оплатить подписку, сервис или покупку на сайте, которым человек раньше не пользовался. В таком случае виртуальная карта может оказаться удобнее основной.
Виртуальная карта и пластиковая карта: в чем разница
На первый взгляд отличий немного. Обе карты предназначены для оплаты, у обеих есть реквизиты и обе работают через платежную инфраструктуру банка или финансового сервиса.
Но в повседневном использовании разница становится заметной.
Пластиковая карта:
имеет физический носитель
подходит для обычных покупок в магазинах
может использоваться в банкоматах, если это предусмотрено условиями
ее приходится получать, хранить и при необходимости перевыпускать
Виртуальная карта:
существует только в цифровом виде
выпускается без ожидания пластика
особенно удобна для интернет-платежей
реквизиты доступны в приложении или личном кабинете
в некоторых продуктах можно быстро заблокировать или заменить карту
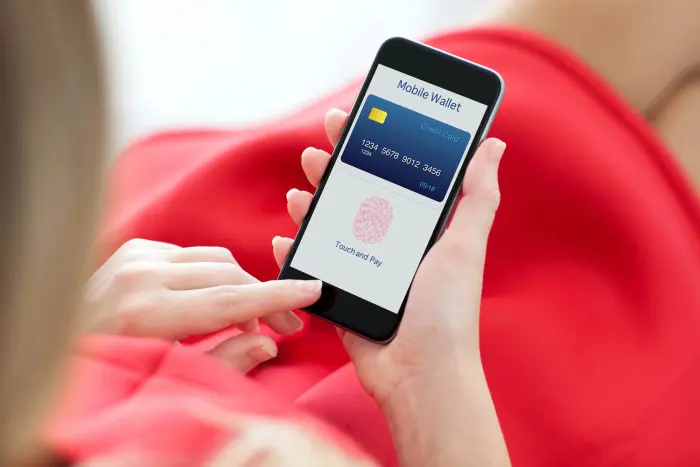
Современные виртуальные карты при этом не обязательно ограничиваются покупками в интернете. Если конкретный продукт поддерживает мобильные платежи, карту можно добавить в совместимый электронный кошелек и платить смартфоном.
Поэтому сегодня граница между «виртуальной» и «обычной» картой становится все менее очевидной. Фактически меняется не столько способ оплаты, сколько форма хранения платежных реквизитов.
Как проходит оплата виртуальной картой
Для пользователя процесс обычно выглядит привычно.
Сначала оформляется карта. После выпуска в приложении появляются необходимые реквизиты. Далее пользователь выбирает товар или услугу, переходит к оплате и вводит данные карты.
После этого платежная система проверяет операцию. Если магазин и карта поддерживают дополнительную аутентификацию, появляется запрос на подтверждение. После успешной проверки деньги списываются с доступного баланса.
В некоторых случаях платеж может не пройти даже при наличии денег. Причин бывает несколько: ограничения по стране, категориям операций, валюте, лимитам, настройкам безопасности или требованиям самого продавца.
И здесь есть важный момент. Сам факт того, что карта называется виртуальной, еще не означает, что она подходит абсолютно для любых сайтов. Перед выпуском стоит посмотреть, где именно она работает и какие операции разрешены.
Почему виртуальные карты удобны для подписок
Подписки стали отдельной частью современной интернет-жизни. Музыка, фильмы, облачные сервисы, программы, игры и другие платформы могут автоматически списывать деньги каждый месяц.
В этом сценарии отдельная карта может быть очень практичной. Пользователь не привязывает к десяткам сервисов один основной счет и может контролировать расходы отдельно.
Кроме того, некоторые современные продукты позволяют устанавливать ограничения на операции. Можно задать максимальную сумму, временно заблокировать карту или заменить ее реквизиты. Набор функций зависит от конкретного эмитента.
Это особенно полезно для сервисов, которыми человек пользуется редко. Если подписка нужна только на один месяц, после оплаты ее можно отключить или перестать держать на карте значительный баланс.
Насколько безопасны виртуальные карты
Здесь важно не попасть в распространенную ловушку. Виртуальная карта не является магическим щитом от мошенников. Она может повысить безопасность, но не отменяет обычные правила финансовой гигиены.
Самый простой способ снизить риск заключается в ограничении суммы. Если карта используется только для покупок в интернете, нет особого смысла хранить на ней все свободные деньги.
Еще один важный инструмент это уведомления. Пользователь должен видеть, когда происходит списание. Если неожиданная операция обнаруживается быстро, с ней гораздо проще разобраться.
Не стоит передавать кому-либо пароль от банковского приложения, коды подтверждения и другие данные, которые позволяют получить доступ к счету. Также не следует вводить реквизиты карты на подозрительных страницах, даже если они выглядят практически идентично известному магазину.
Центральный банк и другие финансовые организации отдельно обращают внимание на необходимость контролировать операции и не раскрывать посторонним данные, позволяющие проводить платежи.
А что насчет лимитов
Лимиты являются одновременно преимуществом и потенциальным неудобством виртуальных карт.
Например, сервис может установить ограничения на сумму одной операции, дневные или месячные расходы. Где-то лимит пользователь задает самостоятельно, а где-то он определяется тарифом и правилами продукта.
На практике это означает простую вещь: перед использованием карты нужно проверить условия.
Если планируется небольшая покупка, ограничение практически незаметно. Но при оплате дорогого товара или крупной услуги операция может быть отклонена, если установленный предел оказался ниже суммы платежа.
Отдельное внимание стоит уделить валютным операциям. При покупке в иностранной валюте итоговая сумма может зависеть от курса конвертации и комиссии. Поэтому сравнивать карты только по стоимости выпуска не всегда правильно. Иногда гораздо важнее посмотреть на комиссии за пополнение, конвертацию и проведение операций.
Можно ли оформить виртуальную карту быстро
Именно скорость оформления стала одной из причин популярности этого формата.
Если пластиковую карту нужно выпустить, дождаться изготовления и получить, виртуальная во многих случаях появляется непосредственно в приложении или личном кабинете. Некоторые продукты становятся доступны практически сразу после завершения процедуры регистрации.
В банковском секторе это уже давно привычный сценарий. Банки позволяют создавать цифровые карты непосредственно из мобильного приложения, а реквизиты становятся доступны пользователю без доставки физического носителя.
Однако скорость выпуска не означает отсутствие проверки. В зависимости от сервиса могут потребоваться подтверждение личности, регистрационные данные и другие процедуры. Особенно это актуально для финансовых продуктов, предназначенных для международных расчетов.
Для каких задач виртуальная карта подходит лучше всего
Универсального ответа здесь нет, но несколько сценариев выглядят особенно логично.
Первый вариант это обычные интернет-покупки. Если человек часто заказывает товары онлайн, отдельная карта помогает разделить повседневные финансы и интернет-расходы.
Второй сценарий это подписки. Музыка, кино, игры, приложения и различные онлайн-сервисы удобно оплачивать картой, баланс которой можно контролировать отдельно.
Третий вариант это покупки на новых сайтах. Если продавец неизвестен пользователю, отдельный платежный инструмент может быть разумнее основной карты.
Наконец, виртуальная карта может быть полезна тем, кто не хочет носить с собой несколько пластиковых карт. Все необходимое находится в смартфоне.
Есть ли недостатки
Конечно. Виртуальная карта не заменяет обычную во всех ситуациях.
Самое очевидное ограничение связано с физическим использованием. Если конкретная карта предназначена только для онлайн-операций и не поддерживает мобильные платежи, приложить ее к терминалу в магазине не получится.
Кроме того, некоторые сервисы могут предъявлять дополнительные требования к карте. Например, для оплаты может иметь значение страна выпуска, валюта счета или возможность проведения определенного типа операций.
Еще один момент касается возвратов и подписок. Перед оплатой стоит убедиться, что карта поддерживает необходимые операции и что пользователь понимает правила отмены регулярных списаний.
Наконец, условия могут меняться. Комиссии, лимиты и доступные функции зависят от конкретного финансового продукта, поэтому информацию лучше проверять непосредственно перед оформлением.
Как выбрать виртуальную карту
Начинать лучше не с вопроса «какая карта самая выгодная», а с собственного сценария использования.
Если карта нужна исключительно для небольших покупок в интернете, большое значение имеют комиссии и возможность установить низкий лимит.
Если планируются регулярные подписки, стоит обратить внимание на стабильность списаний и возможность управлять регулярными платежами.
Для международных покупок необходимо заранее проверить доступность нужных стран и валют. Обычная российская виртуальная карта и виртуальная карта для международных расчетов могут быть совершенно разными продуктами, несмотря на одинаковое название.
Также полезно проверить скорость выпуска, способы пополнения, стоимость обслуживания, лимиты, правила блокировки и перевыпуска.
И, конечно, не стоит забывать о репутации компании, которая выпускает карту. Красивое приложение и обещание мгновенного выпуска сами по себе ничего не гарантируют.
Виртуальная карта становится обычным инструментом
Еще недавно виртуальная карта казалась чем-то дополнительным и даже немного экзотическим. Сейчас ситуация изменилась. Для интернет-покупок цифровой платежный инструмент во многих случаях оказывается удобнее пластика.
Он быстрее выпускается, не занимает место в кошельке, позволяет разделять расходы и при грамотном использовании помогает снизить финансовые риски. Особенно полезна идея отдельной карты с ограниченным балансом. В случае проблем это может оказаться гораздо спокойнее, чем хранить все деньги на одном счете.
Но воспринимать виртуальную карту как абсолютную защиту тоже не стоит. Безопасность по-прежнему зависит от самого пользователя. Нужно проверять сайты, следить за уведомлениями, не передавать коды подтверждения и контролировать лимиты.
В итоге виртуальная карта это не просто «пластик без пластика», а удобный инструмент управления онлайн-платежами. Для покупок, подписок и цифровых сервисов она часто оказывается именно тем решением, которое не требует лишних действий и хорошо вписывается в привычную жизнь со смартфоном в руках.